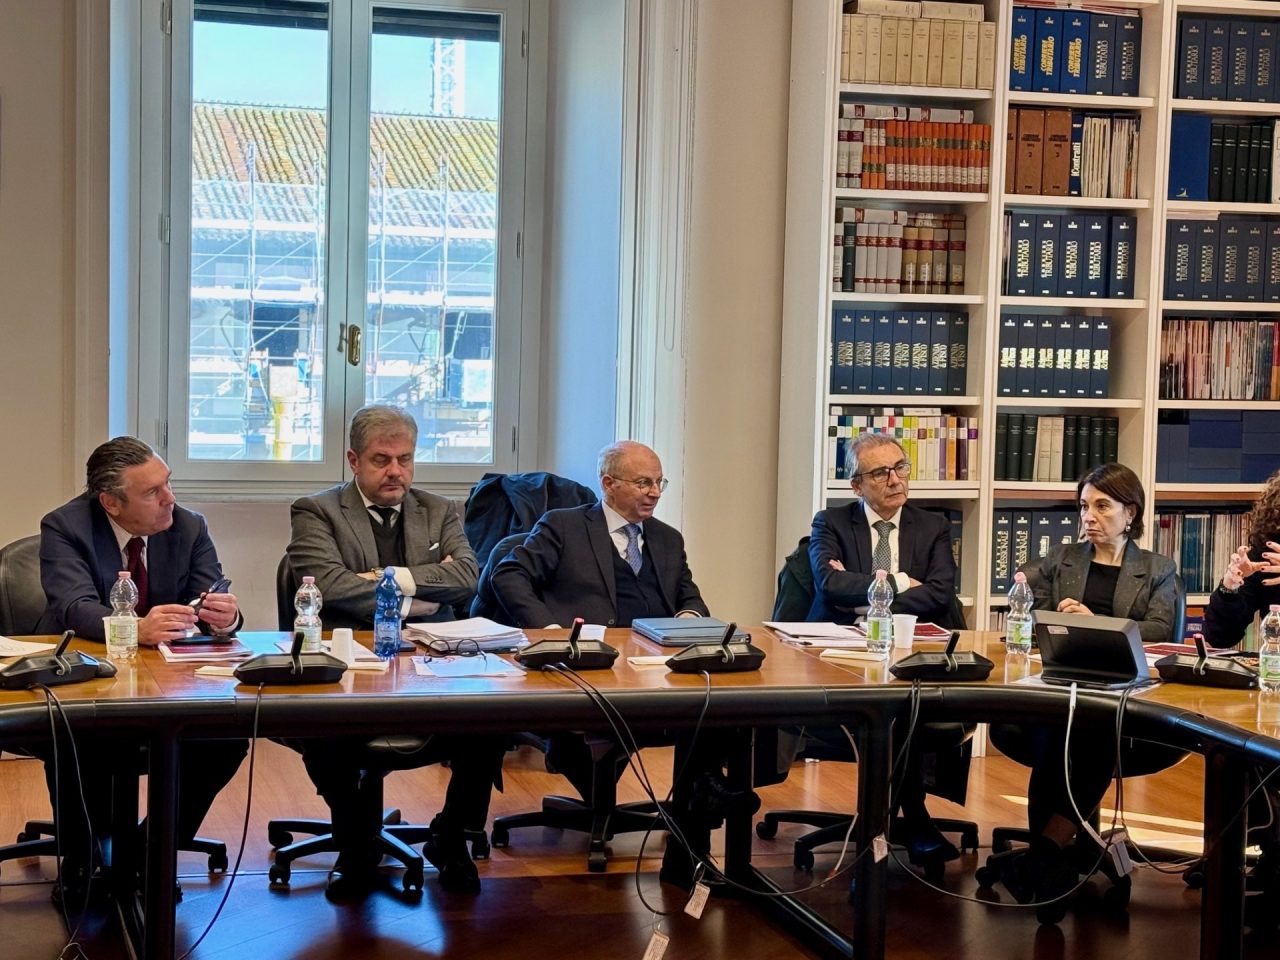
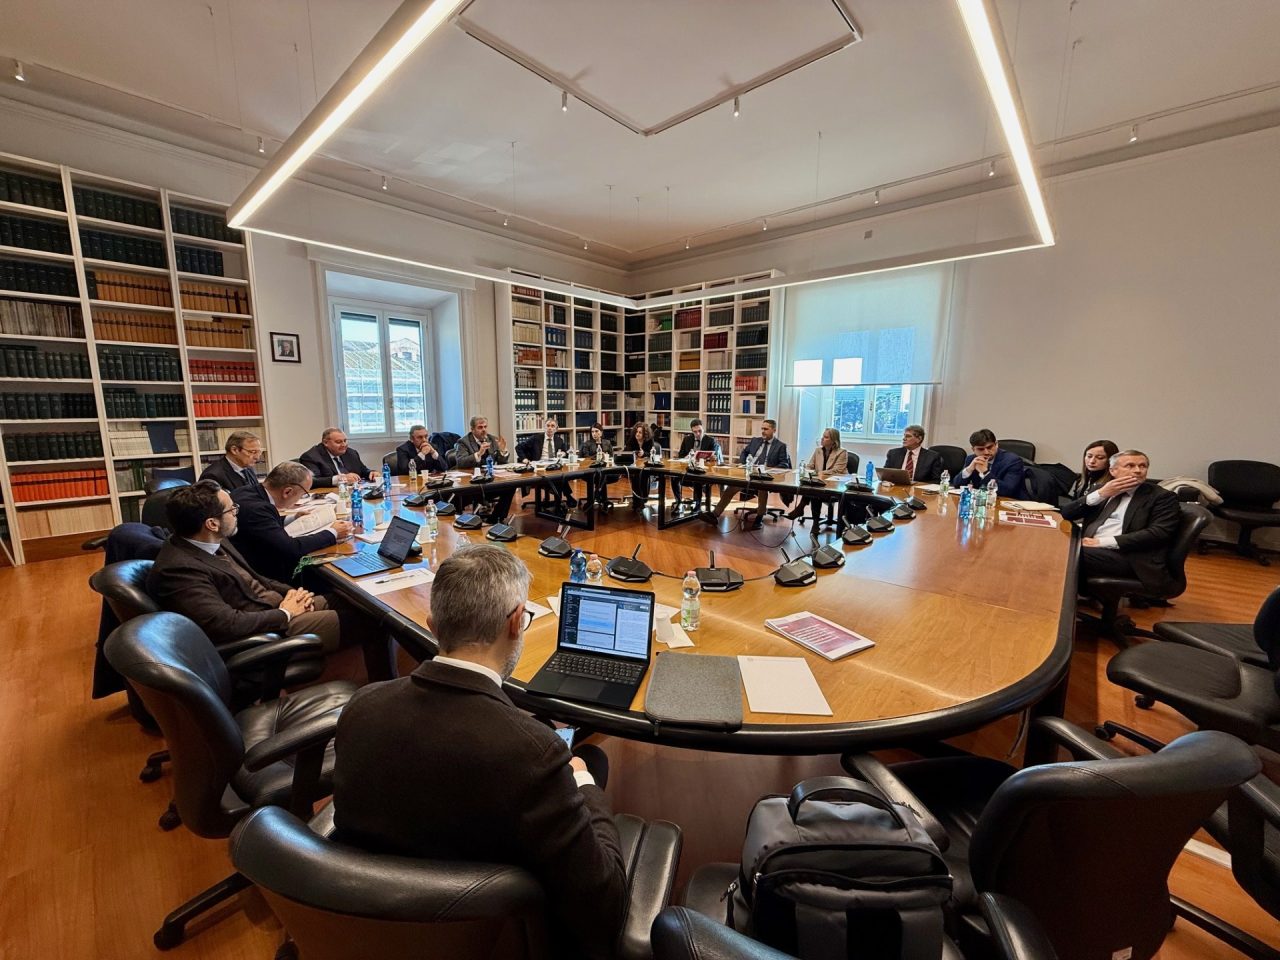
Un momento dei lavori dell’Osservatorio Enti Pubblici e Società partecipate
Esaminare la possibilità per le amministrazioni pubbliche di adottare – nell’ambito di procedure di dismissione (per la vendita, conferimento, locazione, concessione del bene) – un metodo valutativo che attribuisca rilievo all’impatto sociale e ambientale delle obbligazioni non monetarie assunte dall’operatore economico nell’offerta o nella proposta e, per tale via, di riconoscere all’aggiudicatario una riduzione del corrispettivo monetario in misura pari allo stesso impatto sociale e ambientale. È la finalità di un documento pubblicato dal Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili presieduto da Elbano de Nuccio, per mezzo dell’Osservatorio Enti Pubblici e Società partecipate, coordinato da Davide Di Russo.
Quella analizzata nel documento è un’opzione in grado di agevolare gestione, valorizzazione e dismissione del patrimonio pubblico, soprattutto a favore di quelle amministrazioni che, nel tentare di dare concretezza alle strategie politiche in materia, si scontrano con carenze organizzative, che rendono inefficiente la gestione diretta del bene, o con l’assenza di risposte dal mercato, che non manifesta interesse all’acquisizione o gestione del bene.
La chiave in grado di rendere legittima tale possibilità risiede nella scientifica predeterminazione dei criteri, indicatori, scale di misurazione, pesi, funzioni che conducono alla definizione, in forma obiettiva e trasparente, del valore economico da attribuire a obbligazioni di facere (rilevanti sul piano sociale e ambientale) a proporzionale compensazione di una frazione del corrispettivo monetario.
Applicando il modello di calcolo computazionale MAVT (Multiple Attribute Value Theory) – elaborato nell’ambito di un progetto di ricerca finanziato dalla Compagnia di San Paolo dal Centro di competenze sulla valutazione dell’impatto della CCIAA di Torino e della Fondazione Cottino, con un gruppo di esperti del Politecnico di Torino, del Politecnico di Milano, dell’Università di Torino e del Collegio Carlo Alberto, il documento evidenzia la compatibilità di questa soluzione con il quadro normativo e giurisprudenziale, descrive le modalità di elaborazione, adozione e funzionamento del modello e sottolinea la possibilità di un suo impiego generalizzato, previo adattamento alle specificità del caso concreto all’esito di un processo condiviso tra amministrazione e portatori di interesse. Il lavoro approfondisce, in particolare, il tema della discrezionalità dell’amministrazione nel definire e utilizzare il modello, nonché delle cautele volte a prevenire ricadute negative sul piano dell’interesse pubblico e della responsabilità erariale.



fisco
Testo unico IVA, un corso online dal 27 ottobre al 2 dicembreEvento formativo in 9 lezioni per prepararsi alle nuove norme che entreranno in vigore il 1° gennaio 2027. Iscrizioni entro il 26 ottobre
fisco
Testo Unico IVA e riforma tributaria 2027, webinar gratuito il 21 ottobreEvento formativo per gli iscritti all'albo dei commercialisti. Interverranno il viceministro MEF Maurizio Leo e il direttore dell'Agenzia delle Entrate Vincenzo Carbone
CNDCEC
Commercialisti: “Daniele Moretti non è iscritto all’Albo”Il Consiglio nazionale richiama gli organi di informazione alla corretta attribuzione del titolo professionale